
דמי כיס לילדים: מאיזה גיל, כמה ואיך, בלי שזה יהפוך למריבה
דמי כיס לילדים הם השיעור הכלכלי הכי זול שהילד שלכם יקבל. מאיזה גיל מתחילים, באיזו תדירות, איך קובעים כמה לתת, וארבעה כללים שחוסכים ויכוחים בבית. כולל דף עבודה להדפסה.
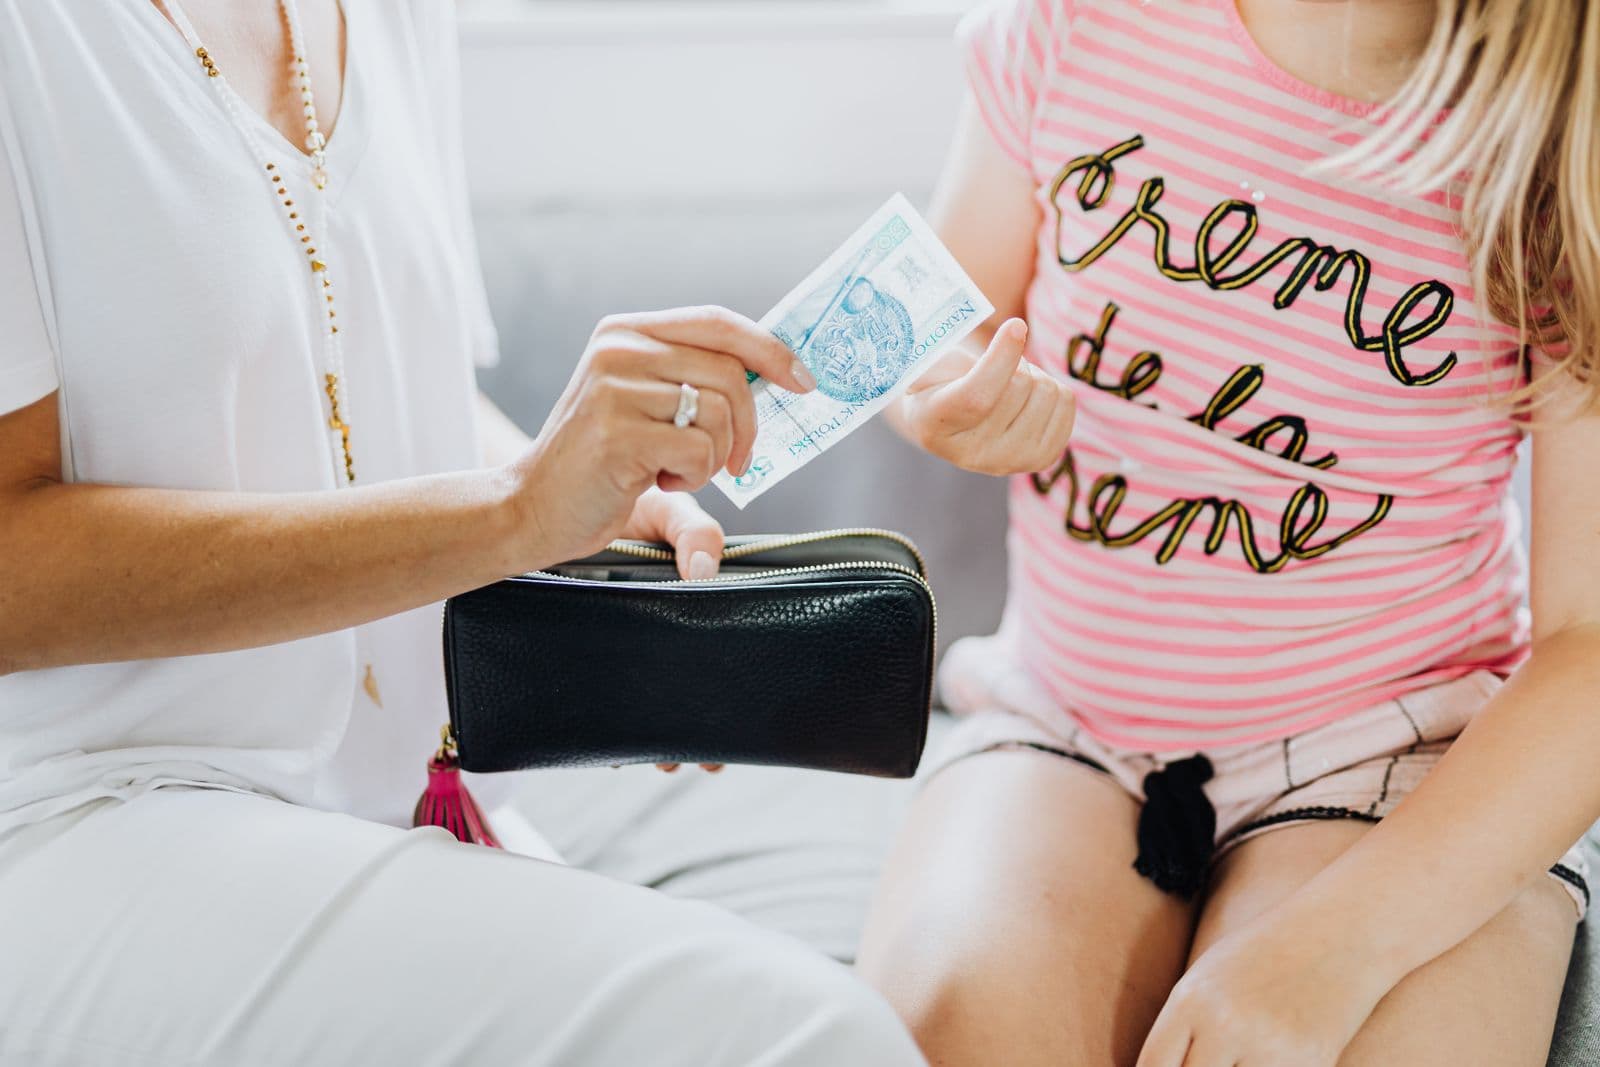
דמי כיס הם הקורס הכלכלי הכי זול שהילד שלכם יקבל אי פעם. טעות ב-20 שקל בגיל שמונה עולה הרבה פחות מאותה טעות ב-20 אלף שקל בגיל עשרים וחמש.
ובכל זאת, ברוב הבתים דמי כיס ניתנים באקראי: קצת כסף כשמבקשים, סכום אחר בכל פעם, ומריבה כשהכסף נגמר. ככה הילד לא לומד לנהל כסף, הוא לומד לנהל את ההורים.
למה לתת דמי כיס בכלל
כדי ללמוד לנהל כסף, צריך כסף לנהל. ילד שכל קנייה שלו עוברת דרככם לא מתאמן אף פעם בהחלטות האמיתיות: לחכות או לקנות עכשיו, לבחור בין שני דברים, להתאכזב ולהסיק מסקנה. דמי כיס קבועים נותנים לו את המגרש הזה, כשהסכומים עוד קטנים.
זה ממשיך בדיוק את מה שכתבנו במדריך הראשון על השכלה פיננסית לילדים: שלוש קופסאות, דחיית סיפוקים, ולתת להם לטעות בזול.
צפו בראיון של CBS Mornings עם רון ליבר, כתב הכלכלה האישית של הניו יורק טיימס ומחבר הספר The Opposite of Spoiled. הראיון באנגלית, והוא מסביר למה שיחה פתוחה על כסף ודמי כיס קבועים מגדלים ילדים שיודעים להסתדר עם כסף, ולא ילדים מפונקים.
מאיזה גיל להתחיל
בדרך כלל סביב כיתה א' או ב': כשהילד כבר מבין שכסף קונה דברים, ויודע לספור מספיק כדי לדעת כמה יש לו. אין צורך לחכות לגיל מסוים. מה שקובע הוא שהילד מסוגל להבין שכשהכסף נגמר, הוא נגמר.
באיזו תדירות
לילדים צעירים, פעם בשבוע. בשביל ילד בן שבע, חודש זה נצח. שבוע הוא יחידת זמן שהוא יכול לתכנן בה.
לבני נוער, פעם בחודש. ככל שהם גדלים, תקופה ארוכה יותר מלמדת לתכנן קדימה, בדיוק כמו משכורת.
כמה לתת
השאלה הנכונה היא לא "כמה", אלא "מה דמי הכיס מכסים". הכי קל לקבוע את הסכום ככה: רושמים את הדברים שהילד ישלם עליהם מעכשיו בעצמו, דברים שאתם ממילא קונים לו, מחברים, ומוסיפים מעט מקום לחיסכון.
- כיתות א'–ג': קנייה קטנה בשבוע, ממתק, מדבקות, קלפים.
- כיתות ד'–ו': גם יציאה עם חברים, או מתנה קטנה ליום הולדת של חבר.
- חטיבה ומעלה: סכום חודשי שכולל בילויים, ואולי גם חלק מהביגוד או מהטלפון.
היתרון בשיטה הזו: דמי הכיס לא עולים לכם יותר. הם רק מעבירים לידי הילד כסף שממילא הייתם מוציאים עליו, יחד עם האחריות להחליט עליו.
ארבעה כללים שחוסכים ויכוחים
1. קבוע וצפוי. אותו יום, אותו סכום. לא כפרס על ציון ולא כעונש על התנהגות. ברגע שדמי כיס הופכים לכלי חינוכי לדברים אחרים, הם מפסיקים ללמד כסף.
2. בלי "הלוואות" אוטומטיות. הכסף נגמר ביום השלישי? מחכים לשבוע הבא. אם בכל זאת נותנים מקדמה, מורידים אותה מהפעם הבאה. האכזבה הקטנה עכשיו היא בדיוק השיעור.
3. חיסכון עם "ריבית הורים". כשהילד חוסך למטרה, אתם מוסיפים בונוס קטן, למשל שקל על כל עשרה שקלים שחסך. ככה הוא מרגיש בגוף איך חיסכון גדל.
4. מטלות בית בנפרד. לסדר את החדר ולעזור בבית זה חלק מלהיות במשפחה, לא עבודה בתשלום. אם רוצים, אפשר להציע עבודות נוספות, מעבר לשגרה, תמורת תשלום. ככה הילד לומד גם שכסף מגיע מעבודה, בלי שכל עזרה בבית הופכת למשא ומתן.
מה עושים כש...
הוא מבזבז הכול ביום הראשון? נותנים לזה לקרות. לא מצילים ולא אומרים "אמרתי לך". בסוף השבוע שואלים בסקרנות: מה היית עושה אחרת? השיחה הזו שווה יותר מכל הסבר.
היא רוצה משהו יקר? זו ההזדמנות הכי טובה. כותבים יחד כמה זה עולה, מחשבים כמה שבועות צריך לחסוך, ומוסיפים ריבית הורים. רוב הילדים מגלים שהם רוצים את זה פחות ממה שחשבו, או רוצים את זה הרבה יותר. שני הגילויים מצוינים.
האחים מקבלים סכומים שונים? זה בסדר, כל עוד ההסבר ברור: הסכום נקבע לפי הגיל ולפי מה שדמי הכיס מכסים. מי שמשלם בעצמו על יותר דברים, מקבל יותר.
מתנה: דף עבודה להדפסה לילד
שלוש הקופסאות, טבלת מעקב דמי כיס ומקום למטרה הגדולה. תלו אותו על המקרר, ותנו לילד למלא בעצמו.
דף עבודה להדפסה: כסף וילדים
השאירו מייל, והקובץ נפתח לכם מיד.
ומה הלאה
דמי כיס הם ההתחלה. ילדים לומדים כסף בעיקר ממה שהם רואים בבית: איך ההורים מדברים על כסף, מחליטים, ומתמודדים כשחסר. אם גם אצלכם הכסף בבית עדיין לא מסודר, זה בדיוק מה שאנחנו עושים בליווי הכלכלי למשפחה.
להמשיך לקרוא
רוצים ליישם את זה אצלכם בבית?
שיחה קצרה בוואטסאפ, בלי התחייבות, נראה יחד מאיפה הכי נכון להתחיל.
שלחו הודעה, נחזור אליכם תוך יום עסקים